
相続が起きた日から、期限の順に
動く順番は、法律の期限で決まっています。手をつける前に、全体を1度見ます。
直後の2週間 急ぐものと、触らないもの
3か月 ── 相続するかどうか
4か月 ── 亡くなった年の所得税
10か月 ── 分けて、納める
押すと、その章に移動します読む目安 約17分・制度は2026年9月時点
はじめての方へ ── このページに出てくる言葉(14語)
- 相続人(法定相続人)
- 亡くなった人の財産を引き継ぐ人。配偶者は常に相続人で、あとは子、親、兄弟姉妹の順に決まります。
- 法定相続分
- 遺言や話し合いがないときの、法律で決まった取り分。配偶者と子なら、配偶者が2分の1、子が残りを等分します。
- 検認
- 自筆の遺言書を家庭裁判所で開封し、内容を確認する手続き。遺言が有効か無効かを決めるものではありません。
- 遺留分
- 兄弟姉妹以外の相続人に必ず残る、最低限の取り分。足りない人は、そのぶんをお金で請求できます。
- 法定相続情報一覧図
- 集めた戸籍をもとに法務局が認証する家系図。無料で何通でも取れ、銀行や税務署で戸籍の束の代わりに使えます。
- 団体信用生命保険(団信)
- 借りた人が亡くなると、保険金で借入が完済される保険。付いていれば残債は消えます。
- 単純承認
- 財産も借金もすべて引き継ぐこと。3か月なにもしなければ、こうなります。財産を使ったり売ったりしても、こうなります。
- 相続放棄
- 財産も借金も一切引き継がないこと。家庭裁判所に申し立てます。一度すると取り消せません。
- 準確定申告
- 亡くなった人のその年の所得税を、相続人が代わりに出す申告。期限は4か月です。
- 遺産分割協議
- 相続人全員で、誰が何を取るかを決める話し合い。決まったら協議書を作り、全員が実印を押します。
- 基礎控除
- 相続税がかからない枠。3,000万円 + 600万円 × 法定相続人の数。
- 小規模宅地等の特例
- 自宅や貸している土地の評価を、決められた面積まで50%または80%下げる制度。使うには申告が必要です。
- 貸家建付地
- 人に貸しているアパートや貸家が建っている土地。自分で使う土地より、相続税の評価が下がります。
- 相続登記
- 相続した不動産の名義を変える登記。2024年4月から、3年以内の申請が義務になりました。
0相続手続きの全体を知る順番は期限で決まる
死亡日から数えた期限を書き出し、全体が見えるまで財産に手をつけません
相続が起きたあとの手続きは、動く順番が法律の期限で決まっています。7日・3か月・4か月・10か月・3年の5つを、先に押さえます。
数え方は手続きごとに少し違います。まず死亡日から数えて、下の日付を紙に書き出します。
相続が起きたあとの期限
- 7日死亡届市区町村へ。葬儀社が代行することが多いです
- 2週間年金・保険金・口座年金、保険金、口座。家賃の口座もここで
- 3か月相続放棄の判断過ぎると、借金ごと引き継いだことになります
- 4か月準確定申告亡くなった年の所得税。家賃収入があれば対象
- 10か月相続税の申告と納税分け方を決めてから。現金一括が原則
- 3年相続登記2024年4月から義務。過料10万円以下
3か月と4か月と10か月は、どれも「相続を知った日」から数えます。亡くなった日に知ったなら、死亡日から数えて同じです。
賃貸物件がある家庭には、もうひとつ事情があります。家賃は止まりません。入居者は住み続け、振込は毎月来て、修繕の電話も鳴ります。手続きと経営、この2本を同時に進めます。
手続きは、3つのまとまりで進む
その前に死亡日を紙に書き、3か月後・4か月後・10か月後の日付を出す
家賃と入居者の対応は、AからCのあいだ止まらずに続く
- 期限は7日・3か月・4か月・10か月・3年。まず死亡日から日付を出します
- 全体が見えるまで、預金の解約や売却に手をつけません
- 家賃と入居者の対応は止まりません。手続きと並行して進めます
ここから先は、相続が起きたあとの話です。生前にできる備え(分け方・納税資金・節税)は相続対策の全体像にあります。
1直後の2週間を乗り切る止める・請求する・口座
死亡届を出し、止める手続きと請求する手続きを分けて進めます。口座が止まる前提で、当面の現金と、家賃の新しい振込先を用意します
最初の期限は死亡届です。死亡を知った日から7日以内に市区町村へ出します(戸籍法86条)。葬儀社が代行することが多く、ここで困る人は多くありません。
そのあいだに、口座のほうで困ることが起きます。金融機関が死亡を知ると、口座は止まります。引き出しも、引き落としも、振込の受け取りも止まります。
年金と契約を止める届出
受け取り続けると、あとで返すことになります
年金受給権者死亡届。国民年金は14日、厚生年金は10日以内
保険健康保険・介護保険の資格喪失の届出
契約公共料金・携帯・定額サービスは解約か名義変更
もらえるお金を請求する請求
請求しないと、1円も出てきません
年金亡くなった月までの未支給分。生計を同じくした遺族が請求
保険金生命保険は受取人が請求。3年で時効
葬祭費国保・健保から数万円。2年以内に申請
口座が止まっても、当面の現金は引き出せます。遺産分割の前でも、相続人1人で払い戻しを頼めます。上限は、口座ごとの残高の3分の1に自分の法定相続分を掛けた額で、1つの金融機関につき150万円までです(民法909条の2)。葬儀費用はここでまかなえることが多く、払った葬儀費用は相続税の計算で引けます(相続税法13条)。
賃貸物件がある家庭は、家賃の口座を先に見ます。亡くなった人の口座に家賃が振り込まれ、そこからローンや管理料が引き落とされている家庭が多くあります。口座が止まると、入居者の振込は戻され、ローンの引き落としもできません。
- 管理会社・保証会社に連絡する貸主が亡くなったこと、当面の連絡先、振込先が変わる予定を伝えます
- 家賃の振込先を決める相続人代表の口座を仮の振込先にし、受け取った家賃は使わずに分けて置きます。放棄を考えているなら、受け取り方を先に専門家へ相談します
- 引き落としの相手を確かめる借入の返済、管理料、共用部の電気代、火災保険。止まると困る順に金融機関へ連絡します
- 死亡届は7日以内。裏で口座が止まります
- 止める手続きと請求する手続きを分けます。保険金は請求しないと出ません
- 家賃の口座と引き落としを先に確かめ、管理会社に連絡します
もっと詳しく(3本)
2遺言書を探すあるかないかで進み方が変わる
公証役場、法務局、自宅の順に遺言書を探します。自筆の遺言は開封せず、家庭裁判所の検認へ
分け方を話し合う前に、遺言書があるかを確かめます。あるかないかで、この先の進み方がまるごと変わります。
探す場所は、公証役場・法務局・自宅の3か所です。相続人なら、戸籍と身分証を持って行けば調べられます。
- 公正証書遺言は、公証役場で全国どこの公証役場でも検索できます。見つかれば、写しをその場で請求できます
- 法務局に預けた自筆の遺言は、法務局で「遺言書保管事実証明書」を請求します。預けてあれば、内容の証明書も取れます
- 自宅や貸金庫の自筆の遺言は、開けない家庭裁判所の検認を受けてから開きます(民法1004条)。勝手に開けると過料の対象です
遺言書があるそのとおりに
原則、書いてあるとおりに分けます
検認公正証書と法務局保管なら不要。自宅の自筆なら必要
偏り取り分が少ない相続人から、遺留分を請求されることがある
遺言書がない話し合い
相続人全員で決めます(遺産分割協議)
次へ3で相続人と財産を確定してから、6で分け方を決める
窓口誰が入居者と管理会社の窓口になるかも、ここで決める
賃貸物件がある家庭では、遺言書に「アパートは長男に」と書いてあるだけで、経営の引き継ぎ先が早く決まります。遺言がなく相続人が多いと、誰が窓口になるかから話し合います。
- 公証役場と法務局は、相続人なら検索できます
- 自筆の遺言は開けません。検認のあとに開きます
- 遺言の有無で、6の話し合いが要るかどうかが決まります
もっと詳しく(2本)
3相続人と財産を確定する戸籍と財産の一覧
戸籍で相続人を確定し、財産と借金を1枚の一覧にします。賃貸物件は敷金と借入と未収家賃まで書き出します
誰が相続人かは、戸籍で決まります。亡くなった人の出生から死亡までの戸籍をすべて集め、法定相続人を確定します。前の結婚の子や認知した子が戸籍で見つかることがあり、話し合いをやり直す原因になります。
戸籍がそろったら、法務局で「法定相続情報一覧図」を作ります。無料で何通でも出せ、銀行や税務署で戸籍の束の代わりに使えます。
次に、財産と借金の一覧を作ります。4の放棄の判断、6の分け方、7の相続税で、この一覧を使います。賃貸物件がある家庭には、ふつうの家庭にない項目が入ります。
財産に入るもの足す
名寄帳と残高証明書で、漏れなく
不動産市区町村の名寄帳で全物件を出し、登記事項証明書で名義を確かめる
預貯金死亡日の残高証明書。子や孫の名義でも実質が親のお金なら財産に入る(名義預金)
未収家賃滞納されている家賃は、債権として財産に入る
財産から引くもの引く
借金と預り金は、財産から引きます
借入金残高証明書を取る。団体信用生命保険付きなら残債は消える。消えた分は、財産から引けない
敷金入居者に返す義務のある預り金。戸数が多いと数百万円になる
葬儀費用引ける。香典返しと法要の費用は引けない
一覧は、所在・評価の目安・名義・借入・敷金の5列で足ります。ここで作った表は、7の申告でそのまま使います。
- 相続人は戸籍で確定します。一覧図を作ると後の手続きが楽になります
- 財産と借金を1枚に。賃貸物件は敷金と借入と未収家賃まで
- 団信付きの借入は、残債が消える代わりに財産からも引けません
もっと詳しく(3本)
4相続するか、放棄するかを決める3か月の期限
3の一覧で借金と財産を比べ、3か月以内に、単純承認・限定承認・放棄のどれかを決めます
相続を知った時から3か月以内に家庭裁判所へ申し立てれば、相続を放棄できます(民法915条)。何もしなければ、財産も借金もすべて引き継ぎます。
単純承認・限定承認・相続放棄の3つから選びます。
単純承認
財産も借金も、全部引き継ぎます
- 何もしなければ、単純承認になります
- 財産を使う・売ると、これに確定します
- 賃貸物件を引き継ぐ家庭の大半はこれ
限定承認
財産の範囲でだけ、借金を引き継ぎます
- 相続人全員でそろって申し立てます
- 手続きが重く、使われる場面は限られます
- 借金の額が読めないときの選択肢
相続放棄
一切、引き継ぎません
- 1人でも申し立てられます
- 次の順位の人に相続が回ります
- 生命保険金は受け取れる
3か月で決めきれないときは、家庭裁判所に期限の伸長を申し立てます。わからないまま期限を過ぎるより、伸ばすほうが安全です。
賃貸物件がある家庭は、放棄を急がないことです。借入が大きく見えても、団体信用生命保険が付いていれば残債は死亡で消えます。物件の収支が回っているなら、借金があっても相続したほうがよい場合がほとんどです。銀行に団信の有無を確かめてから決めます。
- 家賃を受け取って生活費に使う、預金を解約して使います。こうした行為で放棄できなくなります(民法921条)
- 放棄しても生命保険金は受け取れます。ただし相続税の非課税枠は使えません
- 放棄は取り消せません。決める前に3の一覧をそろえます
もっと詳しく(2本)
5準確定申告を出す4か月の期限
亡くなった年の1月1日から死亡日までの所得税を、相続人が4か月以内に申告します。青色申告を引き継ぐ申請も同時に出します
亡くなった人のその年の所得税は、相続人が代わりに申告します。これが準確定申告です。期限は相続を知った日の翌日から4か月以内で、相続税の10か月より先に来ます(所得税法124条・125条)。
賃貸物件を持っていた人は、家賃収入があるので原則として対象です。相続人が複数いれば、連名で1通出すか、各自が出して他の相続人に知らせます。
亡くなった年の所得税は、死亡日で2つに分かれます
家賃も経費も、死亡日で分けます。1〜3月に亡くなって前年分の申告がまだなら、前年分も4か月以内にまとめて出します。
青色申告の引き継ぎは、いちばん見落とされます。亡くなった人が青色申告でも、相続人には自動で引き継がれません。相続人が新しく承認申請を出し、その期限は死亡日で変わります。
相続人の青色申告承認申請は、いつまでか
死亡日が1月1日〜8月31日なら、死亡日から4か月以内
年の後半に亡くなった場合は、期限が短くなります
注意 相続人がすでに自分の事業で青色申告をしていれば、新しい申請は要りません。相続人の開業届は、事業を引き継いだ日から1か月以内です。
店舗や駐車場の収入が多く、消費税の課税事業者だった場合は、消費税の申告も4か月以内です。
- 準確定申告は4か月。相続税より先に来ます
- 家賃は死亡日で分けます。相続人の分は翌年の確定申告
- 青色申告は引き継がれません。相続人が期限内に申請します
6誰が何を取るかを決める遺産分割協議
遺言書がなければ相続人全員で話し合い、分け方を協議書にします。賃貸物件は「誰が経営を続けるか」で決めます
遺言書がなければ、相続人全員の話し合いで分け方を決めます。1人でも欠けると無効です。まとまったら遺産分割協議書を作り、全員が実印を押して印鑑証明書を付けます。この書類を、登記と預金の解約と相続税の申告で使います。
不動産は、現金のようには分けられません。分け方は次の4つです。
物ごとに分ける現物分割
土地はA、預金はB、と物ごとに分けます
向く財産の種類が多く、それぞれの額が近い家庭
注意金額に差が出やすい
1人が取り、現金で払う代償分割
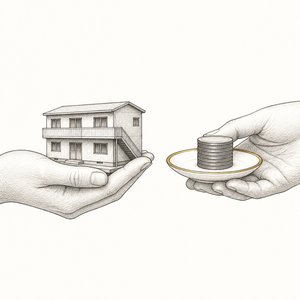
1人が不動産を取り、ほかの相続人に現金を払います
向く賃貸物件を1人に引き継がせたい家庭
注意払う現金が要る。生命保険で用意する家庭が多い
売って現金で分ける換価分割
売って、現金で分けます
向く誰も引き継がない、収支が合わない
注意譲渡所得税がかかる。売る時期を選びにくい
全員の名義で持ち合う共有
持分で持ち合う
向く一時しのぎ。すぐ売ると決めている場合だけ
注意修繕・更新・売却に全員の同意。次の相続でさらに割れる
賃貸物件は「誰が経営を続けるか」で決めます。
話し合いの間の家賃には、決まりがあります。相続が起きてから分割が決まるまでの家賃は、相続人が法定相続分で分けて取ります(最高裁平成17年9月8日判決)。あとで分け方が決まっても、さかのぼりません。長引くほど、精算が複雑になります。
配偶者にまとめて渡すと、今回の相続税は軽くなります。ただし家賃で配偶者の財産がさらに増え、次の相続で重くなります。分け方は2回分で考えます。
- 協議書は全員の実印と印鑑証明。1人でも欠けると無効
- 賃貸物件は1人に。共有は経営が止まります
- 話し合いの間の家賃は、法定相続分で各自のもの
もっと詳しく(3本)
7相続税を申告して納める10か月の期限
基礎控除と比べ、超えるなら財産を評価して10か月以内に申告します。納税は現金一括が原則
相続税の申告と納税は、相続を知った日の翌日から10か月以内です(相続税法27条・33条)。まず、かかるかどうかを確かめます。
比べる相手は基礎控除です。3の一覧から借金と葬儀費用を引いた額が、これを超えるかどうかで決まります。
相続税がかかるかの目安
基礎控除 = 3,000万円 + 600万円 × 法定相続人の数
財産の合計(借金と葬儀費用を引いたあと)と比べます
注意 土地は時価ではなく相続税評価額で数えます。路線価×面積が出発点で、貸しているアパートの土地はそこから2割ほど下がります(貸家建付地)。
賃貸物件がある家庭は、たいてい特例を使います。どれも、申告して初めて使えます。
- 小規模宅地等の特例アパート・貸家の土地は200㎡まで50%減。自宅の土地は330㎡まで80%減。亡くなる前3年以内に貸し始めた土地は対象外(事業的規模で3年を超えて貸している人は除く)
- 配偶者の税額軽減配偶者が取る分は、1億6,000万円か法定相続分のどちらか多い額まで無税
- 賃貸割合亡くなった時点で貸している部屋の割合だけ評価が下がる。長く空いたままの部屋は数えない
納税は現金一括が原則です。足りなければ、分けて納める延納、不動産で納める物納があります。どちらも税務署の許可が要ります。境界の確定や買主探しを考えると、10か月で売って払うのは間に合わないことが多くあります。
- まず基礎控除と比べます。特例で0円になる家庭も申告は出します
- 土地は相続税評価額。貸している土地は下がります
- 特例は分割が条件。まとまらなければ分割見込書を付けて先に納めます
もっと詳しく(5本)
8名義を変えて、経営を引き継ぐ相続登記は3年
相続登記を3年以内に済ませ、入居者・管理会社・金融機関・役所へ貸主が変わったことを伝えます
分け方が決まったら、名義を変えます。不動産は相続登記です。2024年4月から義務になり、取得を知った日から3年以内に申請しないと、10万円以下の過料の対象です(不動産登記法76条の2・164条)。登録免許税は、固定資産税評価額の0.4%です。
話し合いがまとまらず3年に間に合わないときは、「相続人申告登記」を出しておけば義務は果たしたことになります。ただし名義は変わらないので、売却も担保の設定もできません。
賃貸物件は、登記のほかに伝える相手がいます。賃貸借契約は相続人にそのまま引き継がれ、契約書を作り直す必要はありません(民法896条)。敷金を返す義務も、一緒に引き継ぎます。
- 入居者へ貸主が変わったことと、新しい振込先を書面で通知します。家賃の額と契約の条件は変わりません
- 管理会社・保証会社へ管理委託契約と保証契約の契約者を変えます。振込先の変更もここから
- 金融機関へ借入を誰が引き継ぐかを決めて手続きします。団信で完済なら、抵当権を消す登記も
- 役所と保険会社へ固定資産税の納税義務者を変える届出(相続人代表者指定届)。火災保険の名義変更も忘れずに
ここまで済むと、家賃は引き継いだ人の口座に入り、経費もその人が払う形になります。5で出した青色申告の申請は、ここから使います。
- 相続登記は3年以内。間に合わないなら相続人申告登記
- 賃貸借契約は自動で引き継ぎます。入居者には振込先を通知します
- 借入の引き継ぎと保険の名義は、金融機関・保険会社と個別に
9相続したあとの道を決める続ける・法人にする・売る
続けるか、法人にするか、売るかを、引き継いだ物件の収支と自分の年齢で決めます。売るなら、相続税の申告期限から3年の区切りを見ます
名義が変わったところで、相続の手続きは終わります。ここからは、引き継いだ物件をどうするかの話です。
決めるのは急ぎません。ただし決めるまでの間も、家賃と修繕の対応は続きます。
引き継いだ物件の道は3つ
その前に物件ごとの家賃・経費・借入・空室を1枚にして、いまの収支を出す
どれを選ぶかは、収支と、引き継いだ人の年齢で決まる
売るなら、相続ならではの決まりが3つあります。
- 取得費と取得日は引き継ぐ亡くなった人が買った値段と日付をもとに、売った利益を計算します(所得税法60条)。買った値段が分からないと売値の5%扱いになり、税金が増えます
- 相続税を取得費に足せる相続税の申告期限の翌日から3年以内に売れば、払った相続税の一部を取得費に加算できます(租税特別措置法39条)
- 小規模宅地を使った土地は、申告期限まで持つ貸付用の土地は、申告期限まで貸し続け、持ち続けることが条件です。その前に売ると特例が外れます
配偶者が財産を多く取った家庭は、次の相続の備えをここから始めます。相続対策の全体像に戻って、1から進めます。
- 続ける・法人にする・売るは、収支と年齢で決めます
- 売るなら、相続税の申告期限の翌日から3年以内。取得費加算が使えます
- 配偶者が多く取ったなら、次の相続の備えを今から
もっと詳しく(4本)
まず、今日できること
- 死亡日から、3か月後・4か月後・10か月後の日付を出して書いておきます。期限はここから逆算します
- 家賃の振込口座と、引き落としの相手を確かめます。止まる前に、管理会社と金融機関へ連絡します
- 遺言書があるかを、公証役場と法務局で確かめます。自宅で見つけた自筆の遺言は開けません
この3つが済むまで、預金の解約と売却には手をつけません。日付と口座がそろったら、1 直後の2週間を乗り切るから順に進められます。
賃貸物件を持っていた人が亡くなり、家族が引き継ぐ場面を想定しています。備えとして、大家本人が読んでもかまいません。登場する事例はすべて架空のモデルケースです。制度は2026年9月時点のものです。相続放棄・検認・遺産分割の争い・登記は弁護士・司法書士の領域です。税務の判断は、財産の一覧を用意したうえで税理士にご確認ください。

税理士・宅地建物取引士。自身も賃貸物件を持つ大家の立場から、法人化・相続・不動産管理まわりの税務を、制度と判例にもとづいて解説しています。記事内の事例はすべて架空のモデルケースです。制度・税率・判例は年度で変わります。個別具体的な判断は、不動産税務に強い税理士へご確認ください。

相続手続きの相談はこちら
読んで残った疑問を、そのまま送ってください。「自分の場合はどうか」に税理士が答えます。
 ›