相続対策は、相続人が誰で、何人いるかを数えることから始まります。人数によって、相続税がかかるかどうかが変わり、話し合いの顔ぶれも決まります。
決まりは2段です。配偶者はつねに相続人です。そのうえで、子、父母、兄弟姉妹の順で、いちばん上の1組だけが加わります。
- 01
- 02
- 03
- 04
- 05
1. 配偶者はつねに相続人で、そのほかは順番が決まっている
法律で決まった相続人を、法定相続人といいます(民法887条・889条・890条)。
相続人はこう決まる
つねに配偶者(婚姻届を出した相手)
上の順位に1人でもいれば、下の順位の人は相続人になりません
2. 先に亡くなった子の代わりに、孫が相続人になる
孫が、子の代わりに入る(代襲相続)
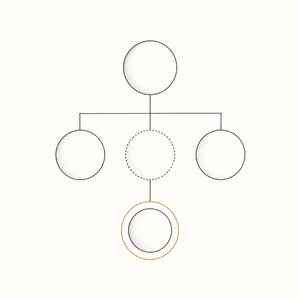
亡くなった子の分は、その子の子(孫)が引き継ぎます
問題相続人になるはずだった子が、親より先に亡くなっています。
解決その子の子(孫)が、代わりに相続人になります(民法887条2項)。孫も亡くなっていれば、ひ孫に下がります。
注意兄弟姉妹が相続人のときも同じです。ただし、甥・姪までの一代限りです(民法889条2項)。
3. 取り分の目安は、法律で決まっている
法律には、取り分の目安になる割合も書かれています(民法900条)。これを法定相続分といいます。
配偶者と、もう一方の取り分
配偶者と子
配偶者と父母
配偶者と兄弟姉妹
配偶者がいなければ、その順位の人たちで全部を分けます。
ただし、この割合で分けなければならない、という決まりではありません。遺言書があれば遺言が優先します。相続人全員の話し合いでも、自由に変えられます(民法907条)。法定相続分は、話し合いの出発点で、相続税の計算に使う基準です。
遺言でも消せない最低限の取り分(遺留分)は、別にあります(民法1042条。兄弟姉妹にはありません)。くわしくは「誰に何を残すか、どう決めるか」で説明しています。
4. 相続税の人数の数え方には、3つの決まりがある
相続税の基礎控除の額(3,000万円+600万円×相続人の数)を出すときは、人数の数え方に決まりがあります。数え方を間違えると、基礎控除の額がずれます。
放棄した人も、人数に数える
放棄しても、人数に数えます
やり方相続を放棄した人も、人数に入れて数えます(相続税法15条2項)。
理由放棄した人を人数から外すと、基礎控除の額まで変わってしまうからです。
養子も相続人に数える
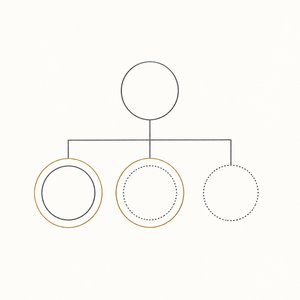
実子がいれば1人、いなければ2人まで数えます
やり方養子は、実子がいれば1人まで、いなければ2人までしか数えません(相続税法15条2項)。
理由養子を増やして税金を減らす家が出たため、上限があります。形だけの養子は、人数から外されることもあります(相続税法63条)。
孫を養子にすると、税金が2割増える
人数には入るが、孫の税金は2割増しになります
やり方人数には数えます。ただし、孫養子が払う相続税は2割増しです(相続税法18条2項)。
注意子が先に亡くなって、孫が代わりに相続人になっている場合は、2割増しになりません。
5. 最後は、戸籍で確かめる
戸籍で確定する
相続人は、記憶ではなく、戸籍で確定します
やり方亡くなった人の、生まれてから亡くなるまでの戸籍を、すべて集めます。
理由前の配偶者との子や、認知した子が、戸籍を集めてはじめて見つかることがあります。あとから相続人が1人増えると、分け方の話し合いはやり直しです。
集めた戸籍は、法務局で「法定相続情報一覧図」にしておくと、銀行や登記の手続きで戸籍の束の代わりに使えます。無料で、何通でも出せます。
まとめ
- 配偶者はつねに相続人で、そのほかは子、父母、兄弟姉妹の順にいちばん上の1組だけが加わります
- 先に亡くなった子の分は、孫が引き継ぎます
- 法定相続分は目安で、遺言と話し合いで変えられます
- 放棄した人も人数に数え、養子は1人(実子がいなければ2人)まで数えます
- 戸籍で確定し、前の配偶者との子や、認知した子が出てくることがあります
まず、今日できること
- 家系図を書いて、配偶者と、いちばん上の順位の人を丸で囲みます
- 先に亡くなった子がいれば、その子の子を数に入れます
- 人数を「3,000万円+600万円×相続人の数」に当てて、相続税の基礎控除の額を出します
次に読む:相続税がかかるかは、3,000万円+600万円×人数で確かめる/相続対策は、親が判断できるうちにしかできない(章2)
出典
- 民法887条・889条・890条(相続人の範囲と順位)、900条(法定相続分)、907条(遺産分割協議)、1042条(遺留分)
- 相続税法15条(基礎控除と法定相続人の数)、18条(相続税額の2割加算)、63条(相続人の数に算入される養子の否認)
- 不動産登記規則247条(法定相続情報一覧図)
※確認日:2026年9月2日。本記事の人物・金額は架空のモデル事例で、個別の税務・法務相談ではありません。戸籍の収集や相続人の確定に争いがある場合は、弁護士・司法書士の領域です。
この工程の記事
- 相続人は誰で、何人いるかいま読んでいる記事
この記事は 相続手続き STEP 6「誰が何を取るかを決める」 でも紹介しています。
全10STEPの全体像を見る「相続対策」の入口は2つあります
筆者(宍倉)が、オンライン90分の無料モニターを募集中です。事前のヒアリングをもとに資料をこちらで用意し、当日は一緒に眺めながら話します。
参加費は無料です。枠が埋まり次第、受付を終了します。


税理士・宅地建物取引士。自身も賃貸物件を持つ大家の立場から、法人化・相続・不動産管理まわりの税務を、制度と判例にもとづいて解説しています。記事内の事例はすべて架空のモデルケースです。制度・税率・判例は年度で変わります。個別具体的な判断は、不動産税務に強い税理士へご確認ください。