借金のほうが多いなら、相続を放棄できます。ただし期限は3か月で、その間に財産に手をつけると、放棄できなくなります。
3か月は、亡くなった日ではなく、自分が相続人だと知った日から数えます(民法915条)。選べる道と、期限の数え方、してはいけないことを順に説明します。
- 01
- 02
- 03
- 04
- 05
1. 選べる道は3つある。何もしなければ、全部引き継ぐ
単純承認
財産も借金も、全部引き継ぎます
やり方何もしなければ、3か月後にこれになります(民法920条・921条2号)。
注意財産を使う、売る、でもこれに確定します(3章)。
限定承認
財産の範囲でだけ、借金を引き継ぎます
やり方相続人全員でそろって、家庭裁判所に申し立てます(民法922条・923条)。
注意手続きと清算が重く、亡くなった人が時価で譲渡したとみなす所得税もかかります(所得税法59条1項)。使われる場面は限られます。
相続放棄
はじめから相続人でなかったことになります
やり方1人でも、家庭裁判所に申述できます(民法938条・939条)。
注意受理されると取り消せません。決める前に、財産と借金の一覧をそろえます。
「ほかの相続人に放棄すると伝えた」「協議書で何も取らないことにした」は、法律上の放棄ではありません。借金は付いてきます。放棄は、家庭裁判所に受理されて初めて成立します。
出す先は、亡くなった人の最後の住所地の家庭裁判所です。申述書、亡くなった人の死亡が分かる戸籍、住民票の除票、申述する人の戸籍を出し、費用は収入印紙800円と連絡用の切手です。家庭裁判所から照会書が届き、回答すると受理通知書が来ます。督促してくる債権者には、この通知書の写しを示します。
2. 3か月は「知った日」から数える
3か月の数え方
間に合わないなら、3か月が来る前に、家庭裁判所に期限の伸長を申し立てます(民法915条1項ただし書)。過ぎてからでは受け付けられません。
子が全員放棄すると父母へ、父母もいなければ兄弟姉妹へ移ります。兄弟姉妹の3か月はそこから始まるので、亡くなって半年後に通知が届くことも珍しくありません。
3か月を過ぎたあとの例外もあります。相続財産がまったく無いと信じ、そう信じたことに相当な理由がある場合は、借金の存在を知った時から3か月を数えるとした最高裁の判断です(昭和59年4月27日判決)。ただし例外です。督促状が届いてから慌てるより、亡くなった時点で財産と借金を一度並べるほうが確実です。
3. 財産に手をつけると、放棄できなくなる
放棄するつもりだったのに、ある行為をしたせいで放棄できなくなるケースが、いちばん多い失敗です。
放棄できなくなる行為
財産を使う、売る、返す。どれも「受け入れた」とみなされます
注意預金を解約して使う。家賃を受け取って使う。車や家財を売る。借金を相続財産から返す。どれも相続財産の処分にあたります(民法921条1号)。
注意遺産分割協議に加わるのも、相続する意思があったとみられます。口座の仮払いで引き出して生活費に使うのも同じです。
しても大丈夫とされる範囲
常識の範囲の葬儀費用と、価値のない形見分けは問題になりません
やり方常識の範囲の葬儀費用を相続財産から払うこと、経済的な価値のない形見分けは、問題にならないとされています。
注意線引きは金額と事情によります。迷ったら、放棄が決まるまで財産に触れず、必要な支払いは自分のお金で立て替えて記録を残します。
4. 放棄したあとに3つのことが起きる
次の順位へ回る
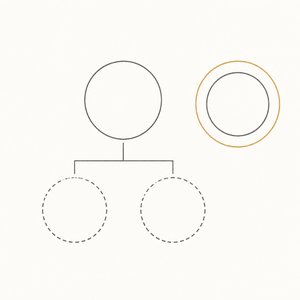
自分が抜けると、次の人が相続人になります
やり方子が全員放棄すると父母、父母もいなければ兄弟姉妹へ移ります。配偶者はつねに相続人です。
注意借金を理由に放棄するなら、次の順位の親族に先に伝えます。知らないまま3か月が過ぎると、その人が借金を背負います。
生命保険金は受け取れる
受取人の固有の財産だから、放棄しても受け取れます
やり方受取人に指定された人が請求します。死亡退職金や遺族年金も同じです。
注意相続税では、放棄した人は500万円×相続人の数の非課税枠を使えません(相続税法12条)。保険金が大きいなら、放棄しないほうが有利なこともあります。
相続税の人数には数える
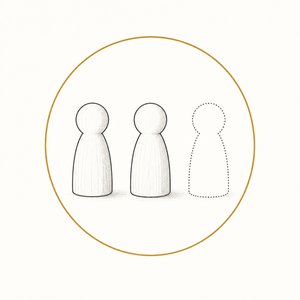
放棄しても、基礎控除の人数に入ります
やり方基礎控除(3,000万円+600万円×相続人の数)と保険金の非課税枠の人数は、放棄した人も数えます(相続税法15条2項)。
理由放棄で相続人の数が変わると、基礎控除や非課税枠の額も変わるからです。
放棄しても、その時に財産を現に占有していた人は、次に管理する人に引き渡すまで、自分の財産と同じ注意で保存する義務が残ります(民法940条1項)。たとえば、実家に住んでいた子が放棄した場合です。遠方に住んでいて占有していない人には、この義務はかかりません。
5. 賃貸物件がある家は、放棄を急がない
【モデル事例】アパート1棟。相続税評価額は4,000万円、売れば6,500万円ほど。借入の残りは5,000万円で、年間の家賃収入は600万円です。評価額だけを見ると、1,000万円の赤字に見えます。人物と金額は架空です。
賃貸物件が入っている相続は、3か月では調べきれないことがあります。伸長の申立てを早めに検討します。放棄が決まるまでの家賃の受け取り方は、先に専門家に相談します。
まとめ
- 3か月は「自分が相続人だと知った日」から数え、間に合わないなら期限が来る前に伸長を申し立てます
- 放棄は家庭裁判所に受理されて初めて成立し、伝えただけでは放棄になりません
- 預金の解約、家賃の受け取り、遺産分割への参加で、放棄できなくなります
- 生命保険金は受け取れるが非課税枠は使えず、放棄すると次の順位に回ります
- 賃貸物件があるなら、評価額ではなく収益と実勢価格と団信で判断します
まず、今日できること
- 通帳と郵便物で、借入と保証の有無を調べます。銀行には団信の有無を聞きます
- 相続人だと知った日から3か月後の日付を書きます。調べ終わりそうになければ、期限の前に伸長を申し立てます
- 放棄が決まるまで、預金の解約と家賃の受け取りに手をつけません。立て替えた支払いは記録します
出典
- 民法915条(熟慮期間と伸長)、920条(単純承認)、921条(法定単純承認)、922条・923条(限定承認)、938条・939条(相続放棄の方式と効力)、940条1項(放棄後の管理)
- 所得税法59条1項(限定承認のみなし譲渡)
- 相続税法12条(生命保険金の非課税)、15条2項(法定相続人の数)
- 最高裁昭和59年4月27日判決(熟慮期間の起算点の例外)
※確認日:2026年9月3日。本記事は一般的な仕組みを説明するもので、個別の税務・法務相談ではありません。相続放棄と限定承認の申述、債権者との交渉は、弁護士・司法書士の領域です。
この工程の記事
- 相続放棄は3か月以内。財産に手をつけると、できなくなるいま読んでいる記事
この記事は 相続手続き STEP 4「相続するか、放棄するかを決める」 でも紹介しています。
12工程の全体像を見る「相続対策」の入口は2つあります
筆者(宍倉)が、オンライン90分の無料モニターを募集中です。事前のヒアリングをもとに資料をこちらで用意し、当日は一緒に眺めながら話します。
参加費は無料です。枠が埋まり次第、受付を終了します。


税理士・宅地建物取引士。自身も賃貸物件を持つ大家の立場から、法人化・相続・不動産管理まわりの税務を、制度と判例にもとづいて解説しています。記事内の事例はすべて架空のモデルケースです。制度・税率・判例は年度で変わります。個別具体的な判断は、不動産税務に強い税理士へご確認ください。