
決める ── 手を動かす前に
移す ── いちばん失敗する場所 4と5はセットで動かす
移す前に、もうひとつ通すものがある
押すと、その章に移動します読む目安 約12分・制度は2026年7月時点
はじめての方へ ── このページに出てくる言葉(12語)
- 資産管理会社
- 不動産などの財産を持たせて管理するためにつくる会社。個人の代わりに家賃を受け取ります。
- 不動産所得
- 家賃などの収入から、経費と減価償却を引いた残り。法人化が得かどうかは、この金額で判断します。
- 累進課税
- 所得が増えるほど税率が上がるしくみ。個人の所得税は、住民税と合わせて最大55%になります。
- 均等割
- 法人住民税のうち、もうけが無くてもかかる部分。赤字の年も毎年出ていきます。
- サブリース(転貸)
- 法人が物件をまるごと借り上げ、入居者に貸し直す形。空室が出たときの負担は法人が持ちます。
- 帳簿価額
- 買った値段から、これまでの減価償却を引いた残りの金額。建物を法人へ移す値段の基準になります。
- みなし譲渡
- 時価の半分より安い値段で法人に譲ると、時価で売ったものとして課税される取り扱い(所得税法59条1項)。
- 借地権の認定課税
- 法人が個人の土地を借りて建物を持つとき、借地権をただでもらったとみなして法人に課税されること。
- 土地の無償返還に関する届出書
- 借地権の認定課税を止めるために、個人と法人の連名で税務署へ出す書類。
- 期限の利益喪失
- 融資の契約に反したときに、銀行から残りの借入金を一度に返すよう求められる状態。
- 定期同額給与
- 毎月同じ額で払う役員報酬。この形にしておかないと、法人の経費になりません(法人税法34条)。
- 非上場株式の評価
- 取引相場のない会社の株の値段を、決められた方法で計算すること。承継のときの税額は、この金額で決まります。
0法人化とは何か法人化とは、会社を作ることではなく、家賃の受け皿を移すこと
会社を作っただけでは、税金は変わりません。
法人化とは、家賃の受け取り先を、個人から法人に変えることです。この定義を取り違えると、登記だけ済ませて税金が1円も変わらない、ということが起こります。
よくある誤解
- 会社を作れば節税になる
- とりあえず設立しておけばいい
- あとから物件を移せばいい
- 売上が大きければ得
実際のところ
- 家賃が法人に入って、はじめて税金が変わる
- 会社だけでは維持費が出るだけ
- 移すときが最大の関門
- 税金が変わるかどうかは所得で決まる
なぜ税金が変わるのか
理由は、個人と法人で税率のかかり方が違うからです。個人の所得税は、所得が増えるほど税率が上がるしくみです(累進課税。住民税と合わせて最大55%)。一方、法人税は所得の大きさでそこまで跳ね上がりません。
法人化で税金が変わる理由は、税率の差、家族に所得を分けられること、相続のときに株式の形で渡せることの3つです。
- 法人化は、会社を作ることではなく、家賃を受け取る側を会社に変えること
- 税金が変わるのは「税率の差」「所得の分散」「承継」の3つ
- 会社だけ作ると、維持費だけが毎年出ていく
もっと詳しく(1本)
1自分は得か判断する法人化が得になるのは、所得がいくらからか
家賃収入ではなく不動産所得を出し、おおむね1,000万円を超えているか確かめます
最初に、自分の数字で得かどうかを確かめます。方式選びと設立は、そのあとです。
分岐点の見かた
個人の不動産所得が おおむね 1,000万円
経費と減価償却を引いた所得が、この線を──
注意 見るのは売上(家賃収入)ではなく所得です。家賃が2,000万円あっても、経費と減価償却を引いた所得が400万円なら、この段階では法人化の出番ではありません。
1,000万円はあくまで目安です。給与など他の所得があれば、その分だけ税率は先に上がっているので分岐は下がります。逆に、あと数年で売る予定の物件だけなら、移転コストを回収しきれません。
先に見ておくコスト
出ていく側を数えないと、法人化の判断が甘くなります。
設立のとき、一度だけ初期費用
設立登録免許税・定款認証などの設立費用。会社の形で差が出る
移転建物を移すときの登録免許税・不動産取得税。固定資産税評価額に対してかかる
毎年、ずっと固定費
税法人住民税の均等割。赤字でもかかる
申告法人の決算・申告の費用。個人の確定申告より重い
社保役員報酬を出すと、社会保険に強制加入
向かない人
次のどれかに当てはまるなら、いま急ぐ話ではありません。
- 不動産所得が数百万円にとどまっている
- 物件が1棟だけで、残債が大きい
- 数年以内に売却する予定がある
- 帳簿づけや議事録を続ける手間を負いたくない
いま法人化に向かないなら、先にやることは賃貸経営そのものの立て直しです。手順は賃貸経営の全体像に、売る側の判断は不動産売却の全体像にまとめています。
もっと詳しく(3本)
2法人化のやり方を選ぶ法人化のやり方は3つ。家賃をどこまで会社に移すかで選ぶ
法人に移したい利益の大きさと、かけられる手間で、3つの方式から選びます
やると決めたら、次は方式です。どれだけの利益を法人に移せるかは、方式選びで決まります。
管理委託
移る利益は管理料だけ。いちばん小さい
- 物件の名義は個人のまま
- 移転のコストはほぼ不要
- すぐ始められる
サブリース(転貸)
移る利益は借上げと転貸の差額
- 物件の名義は個人のまま
- 移転のコストはほぼ不要
- 空室のリスクを法人が持つ
所有
賃料そのものが移ります。いちばん大きい
- 建物の名義を法人へ移す
- 登記・税・融資の組み替えが要る
- 章4から6を全部通す
効果と手間は比例します。管理委託はすぐ始められますが、移せる金額が小さいです。所有方式は効果が大きいかわりに、章4から6を全部通します。
もっと詳しく(1本)
3会社を作る株式会社か合同会社かは、費用と運営と承継で決める
会社の形・資本金・決算月・役員構成の4つを決めて設立します。資本金は1,000万円未満にします
ここから「移す」段に入ります。まず会社です。決めるのは4つで、あとから変えにくいものから先に決めます。
会社の形決めごと 1
株式会社か、合同会社か
目安設立費用は合同会社のほうが安い。外部から出資を受けないなら合同会社で足りることが多い
資本金決めごと 2
1,000万円未満にする
注意1,000万円以上だと、1期目から消費税を納める側になる
決算月決めごと 3
設立月から逆算して決めます
目安繁忙期と決算作業が重ならない月にしておくと、あとが楽
役員構成決めごと 4
実際に仕事をする人だけ載せます
注意名前だけ載せて報酬を払うと、章7の実態のところで問題になる
所得分散の観点から、配偶者や子を役員にすることがあります。ただし役員報酬は、実際に仕事をしていることが前提です。
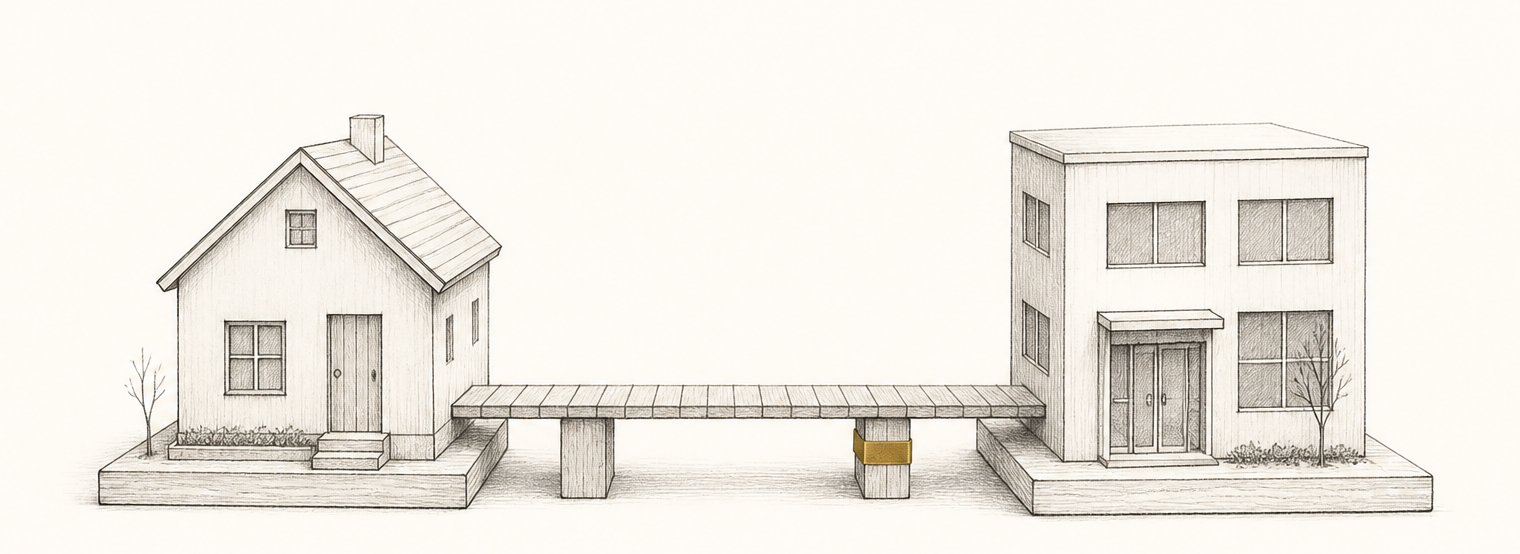
4建物だけを法人に移す法人に移すのは建物だけ。土地は個人に残す
建物だけを、帳簿価額を基準にした価額で法人へ移します。土地は個人に残します
所有方式の中心です。そして、この移転でいちばん間違いが起きます。
建物だけを移す
土地と建物の両方を移すと、土地の分だけ譲渡所得税・登録免許税・不動産取得税が増えます。土地は値下がりしにくく、含み益が乗っていることが多いからです。
そこで実務では、建物だけを法人に移し、土地は個人に残す形をとります。賃料を生んでいるのは建物なので、この形で賃料は法人に入ります。
いくらで移すか
移す値段は、原則として建物の帳簿価額を基準に考えます。帳簿価額とは、買った値段から、これまでの減価償却を引いた残りです。移す値段を安くしすぎると、税務上の問題が起きます。
移すときに出る税
個人に出る税売る側
譲渡譲渡所得税。売却価額が帳簿価額を上回った分にかかる
消費建物を売ると消費税の対象になる。その後の年の納税義務にも影響する
法人に出る税買う側
登記所有権移転登記の登録免許税
取得不動産取得税。取得の翌年ごろに通知が来る
消費税は見落とされがちです。住宅の家賃に消費税はかからないので、多くの大家は消費税を納めていません。ですが建物を法人に売ると、消費税の対象になります。金額によっては、その後の年から消費税を納める側になります。
もっと詳しく(3本)
5土地の課税を届出で防ぐ土地の無償返還の届出書を出さないと、会社に税金がかかる
「土地の無償返還に関する届出書」を、建物の移転登記と同じタイミングで税務署へ出します
建物だけを移すと、法人は個人の土地の上に建物を持ちます。法人が個人から土地を借りている状態です。
この状態のまま何もしないと、税務署は「借地権が法人に移った」とみなします。借地権は財産です。無償で受け取れば、その分が法人の利益になります。これが借地権の認定課税です。
無償返還方式
- 「土地の無償返還に関する届出書」を出す
- 個人と法人の連名で税務署へ
- 認定課税は起きない
- 地代は固定資産税相当額以上にしておく
相当の地代方式
- 相当の地代を法人が個人に払う
- 水準は土地の相続税評価額をもとに決める
- 認定課税は起きない
- 地代の負担が重くなる
どちらも取らずに建物だけ移すと、認定課税が来ます。
実務では無償返還方式がよく使われます。届出書1枚で済み、地代も軽くできます。
届出を出し、法人から地代を受け取っている土地は、個人の相続のときに自分で使う土地として評価した金額(自用地の評価額)の80%で評価されます。残りの20%は、会社の株式の評価に取り込まれます(昭和60年直資2-58)。土地を個人に残したままでも、章9の承継につながるということです。
ただし、地代をまったく取らない形(使用貸借)にすると、この8割評価は使えません。地代を取るかどうかで、ここでも結果が変わります。
- 建物だけ移すと、土地は「法人が個人から借りている」状態になります
- 何もしないと借地権の認定課税が起きます
- 無償返還届は、建物の移転とセットで段取りします
- 届出を出し、地代を取っていれば、土地は相続のとき8割評価になります
6先に銀行の同意を取るローンが残る物件は、銀行の同意なしに会社へ移せない
物件を動かす前に銀行へ相談します。法人が新しく借りて、個人の残債を返す形にします
残債のある物件は、銀行の同意なしに動かせません。物件は借入の担保(抵当権)に入っていて、所有者を勝手に変えることは融資契約に反します。
そして、個人のローンをそのまま法人に付け替えることは、基本的にできません。実際には、法人が新しく借りて、その資金で個人の残債を返す形になります。つまり法人で新しく融資が通るかどうかで決まります。
設立して物件を移す前に、先に銀行と話すのが順番です。移してから相談すると、契約違反を指摘されるところから始まります。融資の契約に反したときは、残りの借入金を一度に返すよう求められることがあります(期限の利益喪失)。
7会社の実態を記録に残す身内の会社に払う管理料は、率ではなく仕事の実態で決まる
管理委託契約書と議事録を交わし、業務の記録を残します。お金は法人の口座を通します
ここから「回す」段です。作った会社を、実体のある会社として回します。
管理委託方式やサブリース方式で法人化した場合、法人が受け取る管理料が適正かどうかが問われます。「何%までなら大丈夫」という法定の基準はありません。その金額に見合う仕事を実際にしているかで判断されます。
過去には、管理料が過大だとして否認された裁判例があります。争点になったのは料率そのものではなく、法人が何をしていたかでした。
- 管理委託契約書を交わし、業務の範囲を書いておく
- 実際の業務がわかる記録を残す
- お金は法人の口座を通して動かす
- 役員報酬を決めた株主総会・取締役会の議事録を残す
面倒に見えますが、否認されたときに失うものと比べれば軽い作業です。記録が残っていないと、税額とは関係なく否認されます。
8節税を効かせる会社の節税は、税額ではなく手取りで決める
役員報酬は期首から3か月以内に決め、その期は同額を払い続けます。社会保険料も込みで計算します
会社ができてから使える打ち手です。ただし先に社会保険を見ておきます。社会保険を見ないと、節税したつもりで手取りが減ります。
役員報酬毎月
毎月同じ額なら、経費になります
決め方毎月同じ額の給与(定期同額給与。法人税法34条)。期首から3か月以内に決める
利点受け取る側は給与所得控除を引ける(最低65万円)
注意「利益が出たから期末に増やす」は通らない
社宅毎月
法人が借りて、役員に貸します
利点一定の負担割合を守れば、家賃の一部が法人の経費になる
退職金最後に
法人にためたお金を個人に戻す、いちばん有利な方法のひとつ
利点適正な範囲なら法人の経費。受け取る側も給与より軽い課税で済む
もっと詳しく(1本)
9会社の株式を次の世代へ渡す会社の株は、株価が下がった年に子へ渡す
利益が積み上がる前に株価を出し、いつ誰に渡すかを決めます
法人化は、毎年の税額よりも相続のときに効果が出ます。
個人で物件を持っていれば、相続では不動産そのものを渡します。分けにくく、名義変更にも費用がかかります。法人に入っていれば、渡すのは株式です。持分なので分けられますし、少しずつ渡すこともできます。
株式は、渡す時期で税額が変わります。会社に利益が積み上がるほど株価は上がります。物件を移して間もない時期、利益が薄い時期のほうが、同じ会社でも安く渡せます。逆に、10年放置してから渡そうとすると、株価が上がりきっています。
法人化を「毎年の節税」だけで判断すると、分岐点に届かない人には得になりません。相続まで含めて数えて、はじめて判断できます。相続全体の備えは相続対策の全体像に、実際に相続が起きたあとの動き方は相続手続きの全体像にまとめています。
もっと詳しく(1本)
まず、今日できること
- 確定申告書を出して、不動産所得の金額を書き写す。家賃の合計ではなく、経費と減価償却を引いたあとの金額を見ます
- 出ていく側を、ざっと数える。設立費用・毎年の均等割・決算の費用・役員報酬にかかる社会保険。この4つで足が出ないかを見ます
- 物件ごとに、ローンの残債があるかを書き出す。残債があるなら、銀行と話すのが先になります
ここまでが入口です。1つでも決まれば、残りは1 自分は得か判断するから順に進められます。
個人で賃貸物件を持っている大家を想定しています。登場する事例はすべて架空のモデルケースです。制度は2026年7月時点のものです。

税理士・宅地建物取引士。自身も賃貸物件を持つ大家の立場から、法人化・相続・不動産管理まわりの税務を、制度と判例にもとづいて解説しています。記事内の事例はすべて架空のモデルケースです。制度・税率・判例は年度で変わります。個別具体的な判断は、不動産税務に強い税理士へご確認ください。

不動産法人化の相談はこちら
読んで残った疑問を、そのまま送ってください。「自分の場合はどうか」に税理士が答えます。
 ›