財産が現金だけなら、半分ずつで済みます。土地や家は、切って配れません。
不動産の分け方は4つあり、どれを選ぶかで、税金も、そのあとの家族の関係も変わります。4つの分け方と、それぞれの税金、避けたほうがよい分け方を順に説明します。
- 01
- 02
- 03
- 04
- 05
1. 現金は割れる。不動産は割れない
現金
1円単位で分けられます
やり方預貯金は、相続人全員の話し合い(遺産分割協議)で分け方を決め、その協議書で解約します。
土地と建物
切って配れません。分け方を決めることになります
問題1つの土地を線で区切って登記を分ける(分筆)こともできます。間口が狭くなって価値が落ちたり、道路に接しなくて分けられなかったりします。
解決2章の4つから選びます。
話し合いは相続人全員で行い、1人でも欠けると無効です。まとまったら遺産分割協議書を作り、全員が実印を押して印鑑証明書を付けます。この書類をもとに、登記と預金の解約と相続税の申告を進めます。
法定相続分は目安で、全員が合意すれば自由に決められます(民法906条・907条)。遺言書があれば、原則としてそのとおりです。1人に大きく寄せると、ほかの相続人が最低限の取り分(遺留分)を請求してくることがあります(民法1042条)。くわしくは「誰に何を残すか、どう決めるか」で説明しています。
2. 分け方は4つある
物ごとに分ける(現物分割)
土地はA、預金はB、と物ごとに分けます
やり方財産をそのままの形で割り当てます。手続きが簡単で、新しい税金もかかりません。
注意額に差が出やすいです。財産の種類が多く、それぞれの額が近い家に向きます。
1人が取り、現金で払う(代償分割)
1人が不動産を取り、ほかの相続人に現金を払います
やり方賃貸物件を1人に引き継がせたい家に向きます。物件を売らずに残せます。
注意払う現金が要ります(5章)。
売って現金で分ける(換価分割)
売って、現金で分けます
やり方1円単位で分けられ、いちばん公平です。誰も引き継がない、収支が合わないときに向きます。
注意売った利益に税金がかかります(3章)。買い手がつくまで分割が終わらず、売り急ぐと安くなります。
全員の名義で持ち合う(共有)
持分で持ち合う
やり方登記上はきれいに平等で、その場は丸く収まります。
注意いちばん安易に選ばれ、いちばん後悔が多い分け方です(4章)。すぐ売ると決めているときだけにします。
組み合わせることも多いです。自宅は同居していた子が現物で取り、アパートは売って現金で分ける、という形です。財産の中身に合わせて、いちばん揉めない形を組みます。
3. 税金は、分け方で変わる
現物分割
相続税のほかに、新しい税金はかかりません
やり方相続税の計算では、それぞれが取った財産の額を数えます。
代償分割
代償金は、贈与になりません
やり方払った人はその分を引き、受け取った人は足して、それぞれの相続税を計算します。適正な額なら贈与税はかかりません。
注意現金の代わりに別の不動産や株を渡すと、時価で売ったものとみなされ、渡した側に譲渡所得税がかかることがあります。原則として現金で払います。
換価分割
売った利益に、譲渡所得税と住民税がかかります
やり方相続税とは別に、売って出た利益への税金です。税率は所有期間で変わり、期間は亡くなった人の分を引き継ぎます(所得税法60条)。
解決相続税の申告期限の翌日から3年以内に売れば、払った相続税の一部を取得費に足せます(租税特別措置法39条)。空き家の3,000万円控除も、要件を満たせば使えます(同35条3項)。
売るときの特例は「売却の特例は4つ。3,000万円控除には3年の期限がある」、税率は「不動産を売った税金は、給与と別に計算し、5年で税率が2倍変わる」で説明しています。
4. 「とりあえず共有」は、次の争いの種になる
決められなくなる
1人が反対すれば、売却も修繕も止まります
問題共有物全体の売却、大規模修繕、建て替えは、共有者全員の合意が要ります(民法251条)。家賃や管理の方針でも揉めます。
解決どうしても共有にするなら、いつ、どう解消するかを先に決めておきます。
次の相続で、さらに割れる
持分が配偶者と子へ移り、会ったこともない親族と共有になります
問題兄が亡くなれば、兄の持分は兄の配偶者と子へ移ります。世代を重ねるごとに共有者が増えます。
解決最初に、代償分割か換価分割で決着させます。
【モデル事例】相続人は兄弟2人。実家を「とりあえず半分ずつ」の共有にしました。数年後、兄は古くなったので売りたい、弟は残したい。売るにも貸すにも2人の合意が要るので話は進まず、空き家のまま固定資産税だけがかかり続けました。人物は架空です。
5. 賃貸物件は「誰が経営を続けるか」で、10か月以内に決める
1人に引き継ぎ、代償金は保険でまかなう
継ぐ人を受取人にした生命保険で、払う現金を作ります
やり方代償金の出どころは、生命保険、物件の一部や別の財産の売却、延納と組み合わせた資金繰りの3つです。
理由保険金は受取人の固有の財産で、口座が凍結されても受け取れます(「生命保険は相続対策の一手」)。
話し合いの間も家賃が発生する
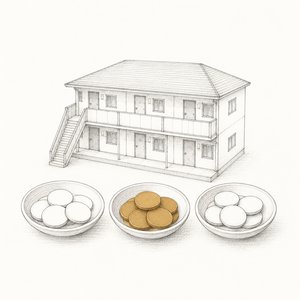
分け方が決まるまでの家賃は、法定相続分で各自のものです
やり方相続が起きてから分割が決まるまでの家賃は、相続人が法定相続分で分けて取ります(最高裁平成17年9月8日判決)。あとで分け方が決まっても、さかのぼりません。
注意長引くほど精算が複雑になります。協議書で扱いを決めておくと、申告が楽です。
10か月までに決まらないと
特例が使えないまま、いったん納めます
問題相続税の申告期限(10か月)までに分け方が決まらないと、小規模宅地等の特例と配偶者の税額軽減が使えません。
解決法定相続分で分けたとして申告し、「申告期限後3年以内の分割見込書」を付けます。分割が決まった日の翌日から4か月以内の更正の請求で取り戻せます。
配偶者にまとめて渡すと、今回の相続税は軽くなります。ただし家賃で配偶者の財産がさらに増え、次の相続で重くなります。分け方は2回分で考えます(「配偶者に全部残すと、2回目の相続で税金が重くなる」)。
まとめ
- 不動産は切って配れず、分け方は現物、代償、換価、共有の4つあります
- 代償金は贈与にならず、換価は売った利益に税金がかかり、取得費加算は3年以内に行います
- 「とりあえず共有」は避け、1人が反対すれば何も決められず、次の相続でさらに割れます
- 賃貸物件は1人に引き継がせ、代償金は生命保険で作ります
- 10か月までに決まらなければ、分割見込書を付けて先に納めます
まず、今日できること
- 財産の一覧に、それぞれの評価額の目安を書き、現金がいくらあるかを見ます
- 賃貸物件は、誰が経営を続けるかを先に話します
- 相続税の申告期限(10か月)の日付を書き、そこから逆算して話し合いの期限を決めます
出典
- 民法251条(共有物の変更)、900条(法定相続分)、906条・907条(遺産分割の基準・協議)、1042条(遺留分)
- 相続税法19条の2(配偶者の税額軽減)、27条(申告期限)、32条(更正の請求の特則)
- 租税特別措置法35条3項(被相続人の居住用財産の譲渡所得の特別控除)、39条(相続財産を譲渡した場合の取得費加算)、69条の4(小規模宅地等の特例)
- 所得税法33条(譲渡所得)、60条(取得費・取得時期の引継ぎ)
- 最高裁平成17年9月8日判決(遺産分割までの賃料の帰属)
※確認日:2026年9月3日。本記事は一般的な仕組みを説明するもので、個別の税務・法務相談ではありません。代償金を現金以外で渡した場合の課税や、特例の適用の可否は事案で変わります。譲渡の前に税理士にご確認ください。分割の争いと調停は、弁護士の領域です。
この工程の記事
- 不動産は切って分けられない。分け方は4つあるいま読んでいる記事
この記事は 相続手続き STEP 6「誰が何を取るかを決める」 でも紹介しています。
12工程の全体像を見る「相続対策」の入口は2つあります
筆者(宍倉)が、オンライン90分の無料モニターを募集中です。事前のヒアリングをもとに資料をこちらで用意し、当日は一緒に眺めながら話します。
参加費は無料です。枠が埋まり次第、受付を終了します。


税理士・宅地建物取引士。自身も賃貸物件を持つ大家の立場から、法人化・相続・不動産管理まわりの税務を、制度と判例にもとづいて解説しています。記事内の事例はすべて架空のモデルケースです。制度・税率・判例は年度で変わります。個別具体的な判断は、不動産税務に強い税理士へご確認ください。