誰に何を残すかと、税金を払うお金のめどが立ったら、最後に税金を減らします。
方法はたくさんあるように見えますが、財産を減らす、評価額を下げる、非課税の枠を使う、の3つに分かれます。どれも、やりすぎると税務署に認められません。
- 01
- 02
- 03
- 04
- 05
1. 方法は3つに分かれる
相続税がかかる額は、こう計算する
財産の評価額の合計 − 基礎控除
相続税は、この引き算で残った額にかかります。だから減らす方法は、必ずこの式のどこかを小さくする話になります。財産を減らすと合計が小さくなり、評価額を下げると同じ財産でも合計が小さくなり、非課税の枠に入れた分は合計に入りません。
財産を減らす
課税される財産そのものを、生きているうちに渡します
やり方生前贈与です。
例年110万円以内で、何年もかけて渡す。
評価額を下げる
税金の計算に使う金額を、下げます
やり方土地や建物の評価の仕組みと、特例を使います。
例小規模宅地等の特例や、貸しているアパート、法人化を使う。
非課税の枠を使う
課税されない枠に、財産を移します
やり方生命保険の非課税の枠です。
例現金1,500万円を、保険金で受け取る形にする。
2. 生きているうちに少しずつ贈与して、財産を減らす
年110万円までの贈与には、贈与税がかかりません。時間をかけて渡すほど財産を減らせる、いちばん確実な方法です。ただし、いまの決まりを押さえます。
亡くなる前7年の贈与は、戻される
駆け込みの贈与は、税金を減らせません
問題亡くなる前7年以内の贈与は、相続財産に足し戻されます(相続税法19条)。2024年以降の贈与から、3年が7年へ段階的に延びています。
解決早く始めて、長く続けます。もう1つの方式(相続時精算課税)には、2024年から年110万円の枠ができ、この110万円は足し戻されません(相続税法21条の11の2)。どちらを選ぶかは、渡す額と年数で決めます。
「あげたつもり」は、贈与にならない
名義だけの預金は、相続財産に戻されます
問題子の名義の口座に親が入金しただけでは、贈与と認められません(名義預金)。
解決贈与のたびに契約書を作り、通帳と印鑑は子が持ち、子が自由に使える状態にしておきます。
くわしくは「生前贈与加算が3年から7年に」「名義預金にしない5つの作法」「相続時精算課税を選ぶ前に」で説明しています。
3. 土地や建物は、時価より低く評価される
相続税の計算では、財産は時価そのものではなく、決められた方法で評価します。評価額と時価との間に差が生まれます。
土地は、路線価で評価する
おおむね、時価の8割ほどになります
やり方道路ごとに決められた路線価に、面積を掛けて出します。
理由路線価は、時価のおおむね8割を目安に決められています。
貸しているアパートは、さらに下がる
借りている人の権利の分だけ、評価が下がります
やり方貸家と、貸家建付地の評価を使います。
注意買って評価を下げる対策は、2027年から決まりが変わります。くわしくは「賃貸不動産の5年ルール」
自宅の土地は、特例で評価額が8割減る
330㎡まで8割減り、賃貸の土地は200㎡まで5割減ります
やり方小規模宅地等の特例を使います(租税特別措置法69条の4)。
注意特例は、申告して初めて使えます。税額が0円になる場合でも、申告は必要です。くわしくは「小規模宅地等の特例を落とさない」
4. 生命保険の非課税の枠を使う
死亡保険金には、非課税の枠がある
500万円×相続人の数まで、相続税がかかりません
やり方現金を、保険金で受け取る形に変えます(相続税法12条)。
例現金1,500万円を口座に置いたまま相続すると、全額に税金がかかります。保険金で受け取る形にすると、相続人3人なら全額が枠の中です。
注意税金を払うお金の用意(章4)も兼ねられます。
くわしくは「生命保険は相続対策の一手」で説明しています。
5. やりすぎると、認められない
減らす方法にも、税務署と裁判所に認められない範囲があります。
節税だけが目的なら、不動産を買っても認められない
評価額で申告しても、認められませんでした
問題90歳を過ぎた人が借入でマンションを買い、下がった評価額で申告しました。
注意最高裁は、通常の評価方法によらない課税を認めました(財産評価基本通達6項。最高裁令和4年4月19日判決)。
形だけの養子縁組は、認められない
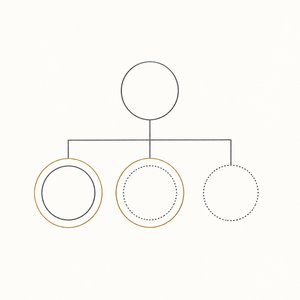
人数に数えられる養子には、上限があります
問題養子を増やして、相続税の基礎控除の額を上げようとする。
注意数えられる養子は、実子がいれば1人までです。税金を不当に減らす養子は、人数から外されます(相続税法15条2項・63条)。
まとめ
- 方法は、財産を減らす、評価額を下げる、非課税の枠を使う、の3つに分かれる
- 贈与は、亡くなる前7年分が戻されるため、早く始めて長く続ける
- 小規模宅地等の特例は大きいが、申告が条件になる
- 保険の枠は、税金を払うお金の用意と兼ねられる
- 節税だけが目的の行為は認められず、順番も誰に何を残すかと払うお金が先になる
まず、今日できること
- 財産の合計と基礎控除の額を比べ、超える額を出す(章4の記事)
- 超える額を、贈与で何年かけて減らせるか、表にしてみる
- 自宅の土地に特例が使えるか(誰が住み続けるか)を確かめる
次に読む:配偶者に全部残すと、2回目の相続で税金が重くなる(章6)
出典
- 相続税法12条(生命保険金の非課税)、15条2項(法定相続人の数)、19条(生前贈与加算)、21条の11の2(相続時精算課税の基礎控除)、63条(養子の数の否認)
- 租税特別措置法69条の4(小規模宅地等の特例)、70条の2の4(暦年課税の基礎控除110万円)
- 財産評価基本通達(路線価方式・貸家建付地・同6項)
- 最高裁令和4年4月19日判決(通達評価によらない課税を適法とした事例)
※確認日:2026年9月2日。本記事の人物・金額は架空のモデル事例で、個別の税務・法務相談ではありません。個別の物件・家族構成での効果と否認リスクの判断は、実行前に税理士へご相談ください。
「相続対策」の入口は2つあります
筆者(宍倉)が、オンライン90分の無料モニターを募集中です。事前のヒアリングをもとに資料をこちらで用意し、当日は一緒に眺めながら話します。
参加費は無料です。枠が埋まり次第、受付を終了します。
税理士・宅地建物取引士。自身も賃貸物件を持つ大家の立場から、法人化・相続・不動産管理まわりの税務を、制度と判例にもとづいて解説しています。記事内の事例はすべて架空のモデルケースです。制度・税率・判例は年度で変わります。個別具体的な判断は、不動産税務に強い税理士へご確認ください。