親の名義のままの実家や祖父の名義のままの土地について、「いつかやらないと」と思いながら、何十年もそのままの登記があります。
2024年4月1日から、相続登記は義務になりました。期限内にしないと10万円以下の過料の対象で、施行前に起きた相続もさかのぼって対象です(不動産登記法76条の2)。期限の数え方と、間に合わないときの手当てを順に説明します。
- 01
- 02
- 03
- 04
- 05
1. 期限は3年で数え方が2つあり、過去の相続は2027年3月31日までに済ませる
相続登記の期限は、こう数える
10年前、20年前に亡くなった親や祖父の名義のままの不動産も、2027年3月31日が期限です。いちばん見落とされるところです。
2. まとまらないときは、相続人申告登記を使う
3年以内に遺産分割がまとまらないことは、珍しくありません。そのために用意された手続きです。
相続人申告登記
自分が相続人だと申し出るだけで、義務は果たしたことになります
やり方相続が始まったことと、自分が相続人であることを法務局に申し出ます(不動産登記法76条の3)。1人でできて、ほかの相続人の同意も、全員分の戸籍も要りません。
理由過料を避けるための、応急の手続きです。
できないこと
名義は変わりません。売れず、担保にも入れられません
注意登記簿に「相続人である」と記録されるだけで、所有権が移ったことにはなりません。売ることも、抵当権を付けることもできません。
注意あとで分割が成立したら、その日から3年以内に本来の相続登記をする義務が改めて生じます。
3. 過料は、いきなり来ない
過料までの流れ(不動産登記法164条1項)
原則正当な理由なく申請を怠ると、10万円以下の過料の対象になります
催告に応じて登記すれば、過料には至りません。
「正当な理由」があるとされる例は、相続人が極めて多く戸籍などの資料集めに相当な時間がかかる、遺言の有効性や遺産の範囲が争われている、申請する人自身が重病である、経済的に困窮して登記費用を負担できない、などです。「忙しかった」「知らなかった」は入りません。まとまらないなら、相続人申告登記だけでも出しておけば確実です。
4. 放置すると、相続人が増える。大家は経営が止まる
登記を放置すると、権利者が増えていく(数次相続)
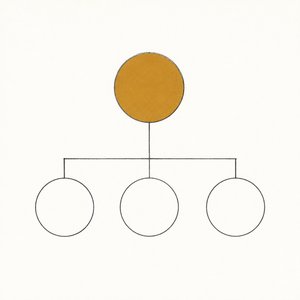
はじめ祖父の名義のまま
相続人は父とその兄弟で、まだ数人です
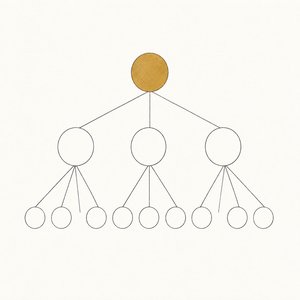
数十年後1つの土地に十数人
父が亡くなり、母と子3人が加わります。叔父が亡くなり、その配偶者と子2人が加わります。会ったこともない親族が権利者になります
分割の話し合いには、全員の合意と印鑑証明書が要ります。1人でも所在が分からなければ、家庭裁判所の手続きが加わります。時間がたつほど、費用と手間が増えます。
アパートを引き継いだなら
名義が古いままだと、次の一手が全部止まります
問題名義が違えば、所有権移転登記ができないので売れません。抵当権を設定できないので借りられません。建て替えも、大規模修繕の合意も止まります。
解決賃貸そのものは続けられます。引き継いだ物件では、まず賃貸借契約書を確認し、この相続登記をします。
5. 費用と免税、住所変更の義務、いらない土地の手放し方を知る
費用
登録免許税は、固定資産税評価額の0.4%です
やり方ほかに戸籍や住民票の取得費、司法書士に頼むならその報酬です。
解決免税の措置があります(租税特別措置法84条の2の3)。登記をしないまま亡くなった人の分を代わりに登記する中間の相続登記と、価額100万円以下の土地の相続登記です。
住所変更登記も義務です
2026年4月から、引っ越したら2年以内に登記します
やり方所有者の住所・氏名の変更登記も義務になりました(不動産登記法76条の5)。変更があった日から2年以内で、怠ると5万円以下の過料の対象です(同164条2項)。
注意施行前に住所を変えていた分は、2028年3月31日までです。
いらない土地は、国へ渡せる
審査を経て、10年分の管理費を納めて引き取ってもらいます
やり方相続土地国庫帰属制度(2023年4月27日開始)です。使い道がなく売れもしない土地の、選択肢のひとつです。
注意建物が建っている土地、担保が付いている土地、境界が争われている土地は対象外です。「いらないから放棄する」ほど簡単ではありません。
まとめ
- 相続登記は2024年4月から義務になり、取得を知った日から3年以内にする
- 過去の相続も対象で、期限は2027年3月31日になる
- まとまらないなら相続人申告登記を使うが、売却も担保もできない
- 過料は催告のあとに科されるが、応じれば科されない
- 放置すると相続人が増える。大家は売却も融資も建て替えも止まる
まず、今日できること
- 名義が古いままの不動産がないか、市区町村の名寄帳と登記事項証明書で確かめる
- 相続で取得したと知った日から3年後の日付を書く。2024年3月以前の相続なら、2027年3月31日にする
- 分け方がまとまっていなければ、相続人申告登記を先に出す
出典
- 不動産登記法76条の2(相続登記の申請義務)、76条の3(相続人申告登記)、76条の5(住所等の変更登記の申請義務)、164条(過料)
- 民法等の一部を改正する法律(令和3年法律第24号)附則5条6項(施行前に開始した相続の経過措置)
- 登録免許税法 別表第一(相続による所有権移転登記 0.4%)、租税特別措置法84条の2の3(相続登記の登録免許税の免税)
- 相続等により取得した土地所有権の国庫への帰属に関する法律(相続土地国庫帰属制度)
※確認日:2026年9月3日。本記事は一般的な仕組みを説明するもので、個別の法務・税務相談ではありません。登記の申請と、分割の争いは、司法書士・弁護士の領域です。
この工程の記事
- 相続した不動産の名義変更は、3年以内が義務いま読んでいる記事
この記事は 相続手続き STEP 8「名義を変えて、経営を引き継ぐ」 でも紹介しています。
12工程の全体像を見る「相続対策」の入口は2つあります
筆者(宍倉)が、オンライン90分の無料モニターを募集中です。事前のヒアリングをもとに資料をこちらで用意し、当日は一緒に眺めながら話します。
参加費は無料です。枠が埋まり次第、受付を終了します。


税理士・宅地建物取引士。自身も賃貸物件を持つ大家の立場から、法人化・相続・不動産管理まわりの税務を、制度と判例にもとづいて解説しています。記事内の事例はすべて架空のモデルケースです。制度・税率・判例は年度で変わります。個別具体的な判断は、不動産税務に強い税理士へご確認ください。