会社を作っただけでは、税金は変わりません。
法人化とは、家賃を受け取る側(受け皿)を、個人から会社に移すことです。何が変わり、誰の得になり、何から順に決めるかを説明します。
- 01
- 02
- 03
- 04
- 05
1. 法人化では、家賃の受け皿を会社に移す
会社を作っただけでは、変わりません
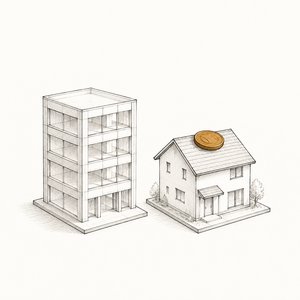
作っただけ家賃はまだ個人に入ります
会社の維持費だけが毎年出ていきます。税金は1円も変わりません
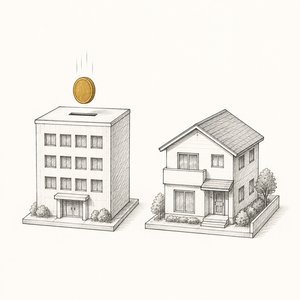
移したあと家賃が会社に入ります
税率の差、家族への分配、承継の効果が出ます
家賃を会社に移す形は3つあります。管理の仕事だけを会社に頼む管理委託、会社が一括で借りて入居者に貸すサブリース、建物そのものを会社が持つ所有です。下にいくほど移る所得が大きく、手続きも重くなります(「法人化のやり方は3つ。家賃をどこまで会社に移すかで選ぶ」)。
2. 得になる仕組みは3つある
法人化の節税の話は数多くあります。仕組みは3つです。どれも、会社を作っただけでは動きません。
税率の形が違う
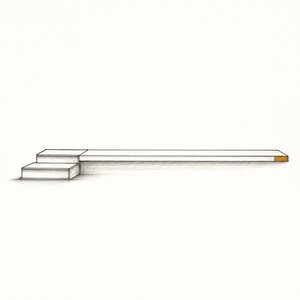
個人は上がり続け、法人はどこかで止まります
やり方個人の所得税は、所得が増えるほど税率が上がります。住民税と合わせて最大55%です。法人税は、年800万円以下の部分が15%、超える部分が23.2%で止まります(法人税法66条)。
注意15%は令和9年3月31日までの期限つきの特例で、本則は19%です(租税特別措置法42条の3の2)。
所得を家族に分けられる
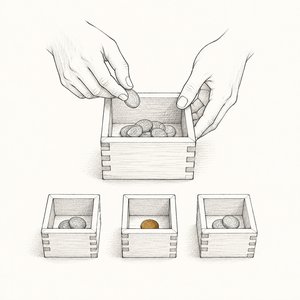
家族を役員にして、報酬で分けます
やり方所得が1人に集まらず何人かに分かれるので、それぞれが低い税率にとどまります。受け取る側には給与所得控除もあります(収入220万円までで74万円)。
注意仕事の実態がない家族への報酬や、高すぎる報酬は認められません。
相続で渡すものが変わる
不動産ではなく、会社の株を渡します
やり方1棟のアパートは3人に切れません。株なら人数分に分けられ、生前に少しずつ贈与もできます。
理由法人化は、毎年の税額より相続のときに効果が出ます(「会社の株は、株価が下がった年に子へ渡す」)。
3. 所得、売るかどうか、相続までの時間で判断が分かれる
法人化が得になるか損になるかは、次の3つで決まります。1つでも合わなければ、効果は出ないか、逆に負担が増えます。
所得の水準を見る
家賃収入ではなく、経費を引いたあとの所得で見ます
やり方家賃が年5,000万円あっても、返済・固定資産税・修繕費・減価償却を引いた残りが少なければ、移す所得がありません。
例課税所得900万円あたりで、個人の税率が法人を上回り始めます。ただし、そこは得が出る位置ではありません(「法人化が得になるのは、所得がいくらからか」)。
売るかどうかを先に決める
近いうちに売る物件は、会社に移しません
理由個人が5年を超えて持った物件を売れば税率は20.315%です。法人が売ればその年の所得に合算され、個人より重くなりやすいです(租税特別措置法31条)。
注意持ち続けるか売るかで、結論が変わります。
相続までの時間を見る
効果は、年数をかけるほど出ます
理由所得を会社に貯めることも、株価が低いうちに贈与することも、子それぞれに渡すことも、どれも年数が要ります。相続が近づいてから慌てて動かすと、費用だけがかかります。
注意売買契約も株の贈与も、本人に判断能力があることが前提です(「親が認知症になると、相続対策も資産も止まる」)。
4. 利益がゼロでも、毎年出ていくお金がある
会社には、儲かっていなくても出ていくお金があります。この費用を見ないまま設立すると、節税したはずが手取りが減ります。
毎年の固定費がかかる
赤字でも、法人住民税の均等割が年7万円です
やり方資本金1,000万円以下で従業者50人以下なら、標準税率で年7万円です(地方税法52条・312条)。ほかに、法人の決算と申告の費用がかかります。
一度だけ初期費用がかかる
設立の費用と、物件を移すときの税金
やり方設立の登録免許税と定款の費用、建物を移すなら登録免許税・不動産取得税・司法書士の報酬がかかります(「個人から法人へ不動産を移す手続き」)。
5. 決める順番は6つあり、方式を決める前に会社を作らない
順番を飛ばすと、あとで作り直しになります。
先に決める
家賃収入ではなく、確定申告書の課税所得を見ます
3を決めてから、会社を作ります。方式によって、会社の形も、移す資産も、契約書の中身も変わります。
それから動く
ここから、お金を払い、手続きを進めます
法人化は手段の1つです。増やす、売る、持ち続けると並べて考えます(「賃貸経営の次の一手は、増やす、法人にする、売るの3つ」)。
まとめ
- 法人化とは家賃の受け皿を会社に移すことですが、会社を作っただけでは何も変わりません
- 税率の差、家族への分配、相続で渡すものが株になることの3つで得になります
- 所得の水準、売るかどうかの方針、相続までの時間で判断が分かれます
- 赤字でも均等割が年7万円かかり、決算の費用と社会保険料も上乗せされます
- 所得、売るかどうか、方式、会社、物件と融資、運用の順に決め、方式を決める前に会社を作りません
まず、今日できること
- 確定申告書を開いて、不動産所得と課税所得の金額を書き写します
- 物件ごとに、持ち続けるか、売るか、子に渡すかを1行で書きます
- ローンの残債と、借りている銀行を書き出します
出典
- 所得税法57条(青色事業専従者給与)、89条(税率)
- 法人税法66条(法人税の税率)、租税特別措置法42条の3の2(中小企業者等の法人税率の特例。令和9年3月31日までに開始する事業年度)
- 租税特別措置法31条・32条(長期・短期譲渡所得の課税の特例)
- 地方税法52条・312条(法人住民税の均等割の標準税率)
- 国税庁タックスアンサー No.1410(給与所得控除)、No.2260(所得税の税率)、No.5759(法人税の税率)
※確認日:2026年9月3日。税率と特例の期限は、税制改正で変わります。本記事は一般的な仕組みを説明するもので、個別の税務相談ではありません。法人化が得になるかは、所得の水準・売るかどうかの方針・相続までの時間・家族構成で結論が変わります。実行の前に税理士にご確認ください。
「不動産法人化」の入口は2つあります
筆者(宍倉)が、オンライン90分の無料モニターを募集中です。事前のヒアリングをもとに資料をこちらで用意し、当日は一緒に眺めながら話します。
参加費は無料です。枠が埋まり次第、受付を終了します。


税理士・宅地建物取引士。自身も賃貸物件を持つ大家の立場から、法人化・相続・不動産管理まわりの税務を、制度と判例にもとづいて解説しています。記事内の事例はすべて架空のモデルケースです。制度・税率・判例は年度で変わります。個別具体的な判断は、不動産税務に強い税理士へご確認ください。