相続対策とは、自分が亡くなったあとに家族が困らないように、元気なうちに準備しておくことです。
準備することは3つあります。まず、誰に何を残すかを決めておきます。次に、税金を払うお金を用意しておきます。最後に、税金を減らします。この順番でやります。
- 01
- 02
- 03
- 04
1. やることは3つある
相続対策でやることは、3つあります。それぞれ、家族が困ることを1つずつ防ぎます。
節税は、3つの対策のうちの1つです。
誰に何を残すか、決めておく
家族が揉めないようにします
問題決めていないと、家族が「誰が何をもらうか」で揉めることがあります。
解決家族の希望を聞き、残し方を考えます。決めた内容は遺言などで実現できるように備えます。
税金を払うお金を、用意しておく
税金を現金で払えるようにします
問題用意していないと、財産はあるのに、税金を払う現金がない状態になります。
解決現金を残すか、生命保険に入るか、売りやすい財産にしておきます。
税金を減らす
払う税金を少なくします
問題使える制度を確認しないと、税負担を抑えられる機会を逃すことがあります。
解決生前に少しずつ贈与するか、財産の評価額を下げるか、特例を使います。
注意相続税がかからない家には要りません。3つの中では、いちばん最後にやります。
たとえば、財産の大半が自宅なら、売って分けると住んでいる人が困り、1人が引き継ぐとほかの家族への配分が難しくなることがあります。税金の有無とは別に考えます。
2. 税金を減らすのは、いちばん最後にやる
順番は、誰に何を残すかを決めるのが最初で、税金を減らすのがいちばん最後です。
たとえば、現金を不動産に換えて、相続税を計算するための金額(評価額)を下げる対策があります。ただし、税金が減ることと、家族が困らずに引き継げることは別です。分け方や支払うお金を確かめずに進めると、新しい問題を作ることがあります。
この順番でやる
その前に相続人の数と財産の額を確かめます(3章)
本人が判断できるうちに、生前の準備を進めます(4章)
【モデル事例】田中さん(仮)は、相続税を減らすために、現金でアパートを建てました。財産の評価額は下がりました。ですが亡くなったあと、子ども3人はアパートを分けられず、すぐには売れず、税金を払う現金もありませんでした。
分け方と現金の準備をせずに進めた例
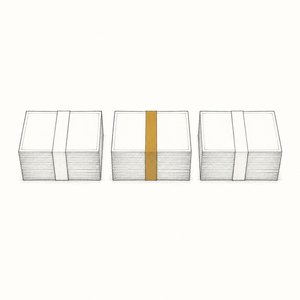
前現金
3人で分けられます。税金を払うのにも使えます
後アパート
評価額は下がります。でも分けられず、すぐには売れず、税金を払う現金もありません
税金を減らせても、分け方と支払う現金の問題が残りました。アパートを建てるかどうかは、この2つを確かめてから考えます。
同じ田中さんなら、どう準備する?
建てる前に、3つを確かめます
- 誰がアパートを引き継ぐか引き継ぐ子に、管理する意思があるかを聞きます。
- ほかの子に何を残すか預金などを含めて配分を考え、現金で調整するなら、そのお金を用意できるか確認します。
- 支払うお金が残るか見込まれる相続税に加え、本人の生活費・介護費まで建築費に使ってしまわないか確認します。
足りなければ、建築に使う金額や計画そのものを見直します。「税金がいくら減るか」の前に、「誰が引き継ぎ、何を支払えるか」を確認するのが、この順番の意味です。
3. 対策の前に、相続人の数と財産の額を確かめる
3つの対策に入る前に、確かめておくことが2つあります。最初はざっくりで構いません。
1相続人は誰で、何人いるか
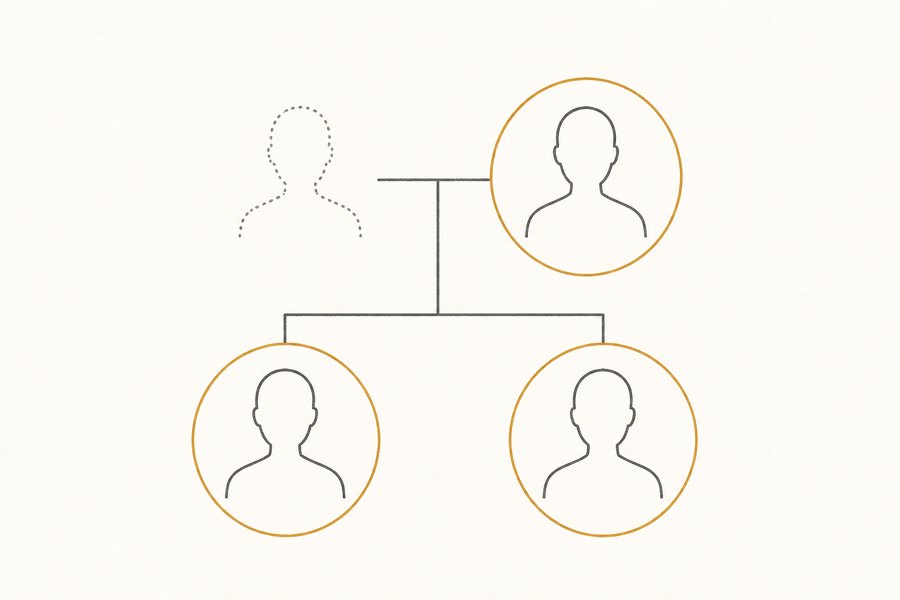
図の例:父の相続人は、母と子ども2人の計3人。
誰が引き継ぐかと、税金を考える目安を確認します
やり方戸籍で確かめます。法律上の配偶者に加え、子、親などの直系尊属、兄弟姉妹の順で、優先順位が高い人が相続人になります。子が先に亡くなっている場合などは別途確認します。
理由人数によって、税金がかからない範囲(下の式)が変わります。
くわしくは「相続人は誰で、何人いるか」
2財産は何が、いくらあるか
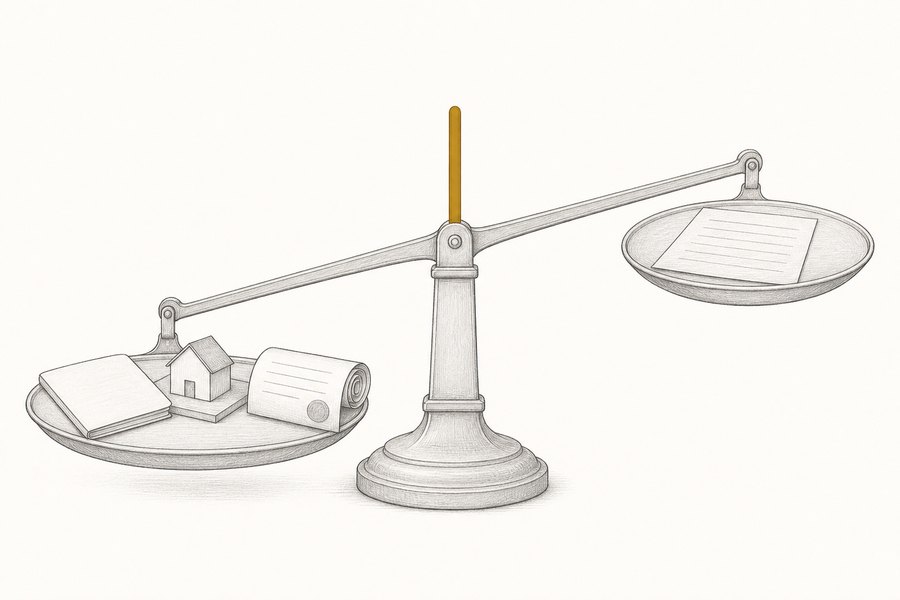
まず、財産と借入金の一覧を作ります
やり方預貯金、土地や家、株式、生命保険と、借入金などを書き出します。
理由税金の計算に使う金額を確認し、下の基礎控除と比べます。
相続税の申告・税額を確認する目安
3,000万円 + 600万円 × 法定相続人の数
税金の計算上の正味の財産が、この額を……
配偶者と子2人なら、3,000万円+600万円×3人=4,800万円が分かれ目です(相続税法15条)。この額を「基礎控除」といいます。
不動産や保険は、資料の金額をそのまま足せばよいとは限りません。加算する贈与なども確認します。小規模宅地等の特例や配偶者の税額軽減を使うために、税額が0円でも申告が必要な場合があります。
税金がかからない見込みなら、まず分け方の準備に力を入れましょう。相続対策は、どの家庭も同じことをするわけではありません。
自分の家庭では、何を優先する?
税金はかからない見込み・財産は自宅中心
まず、住まいと分け方。
誰が住み続け、誰が引き継ぐか。ほかの家族に何を残すかを考えます。
税金がかかる見込み・財産は不動産中心
分け方に加えて、支払う現金。
見込まれる税額と、使える預金・保険金などを比べます。不足の見通しをつけてから節税を検討します。
基礎控除に近い、評価額がわからない、分け方が決まらない場合は、一覧と家族の希望を持って相談すると、確認すべき点が具体的になります。
4. 生前の準備は、判断できるうちに進める
生前の準備は、亡くなる日まで自由にできるとは限りません。
必要な判断力があるうちに
親が契約や遺言に必要な判断力を失う前に備えます
問題契約や遺言に必要な判断力を失うと、本人による贈与や売買、遺言などが難しくなります。認知症という診断名だけで一律に決まるわけではありません。
解決親が元気なうちに始めます。その日がいつ来るかは、誰にもわかりません。
本人の希望を聞き、準備する時期
必要な判断力があるうちに備えましょう。いつ来るかは誰にもわかりません。思い立ったときが始めどきです。
くわしくは「相続対策は、親が判断できるうちにしかできない」で説明しています。
まとめ
- やることは3つあります。誰に何を残すかを決めておき、税金を払うお金を用意しておき、最後に税金を減らします
- 節税だけを先に進めると、分け方や支払う現金の問題が残ることがあります
- 対策の前に、相続人の数と財産の額を確かめます。相続税がかからない家にも、誰に何を残すかの備えは要ります
- 本人の希望を聞き、必要な判断力があるうちに生前の準備を進めます
この3つに答えられれば、準備が進んでいます
- 誰が相続人で、どんな財産や借入金があるか。
- 誰に何を残したいか。決まっていない点は何か。
- 相続税がかかりそうか。支払う現金を確認できているか。
全部をすぐ決める必要はありません。わからない点を具体的にすることも、対策の一歩です。
まず、今日できること
- 家系図を書いて、相続人が何人いるかを数えます
- 通帳、固定資産税の明細、保険証券などを集め、財産と借入金の一覧を作ります
- 基礎控除と比べる目安をつけます。評価額や適用条件がわからなければ確認し、分け方の希望も書き出します
次に読む:相続人は誰で、何人いるか(章1)
出典
- 相続税法15条(遺産に係る基礎控除)
- 相続税法27条・33条(申告と納付の期限)
- 民法3条の2(意思能力)
- 民法887条・889条・890条(相続人の範囲と順位)
- 国税庁「相続税の計算」
- 国税庁「相続税の申告と納税」
※確認日:2026年9月2日。本記事の人物・金額は架空のモデル事例で、個別の税務・法務相談ではありません。遺言・成年後見などの手続きは弁護士・司法書士の領域です。着手前に専門家へご確認ください。
「相続対策」の入口は2つあります
筆者(宍倉)が、オンライン90分の無料モニターを募集中です。事前のヒアリングをもとに資料をこちらで用意し、当日は一緒に眺めながら話します。
参加費は無料です。枠が埋まり次第、受付を終了します。
税理士・宅地建物取引士。自身も賃貸物件を持つ大家の立場から、法人化・相続・不動産管理まわりの税務を、制度と判例にもとづいて解説しています。記事内の事例はすべて架空のモデルケースです。制度・税率・判例は年度で変わります。個別具体的な判断は、不動産税務に強い税理士へご確認ください。