建物だけを会社に移すと、土地は個人、建物は会社という形になります。会社は、個人の土地を借りて建物を持っている状態です。
ここで手を打たないと、お金を1円も動かしていないのに、会社に多額の税金がかかります。止める方法は3つあり、身内の資産管理会社では「土地の無償返還に関する届出書」がいちばん使われます。紙1枚です。出し忘れると、後から取り返しがつきません。
- 01
- 02
- 03
- 04
- 05
1. 何もしないと、会社が借地権を「もらった」とみなされる
借地権が認定課税される
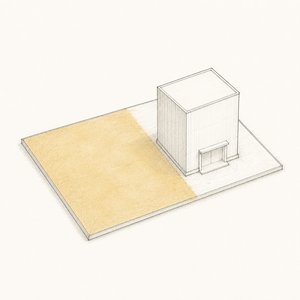
権利金を払わずに借りると、その分をただでもらったことになります
問題権利金を払って土地を借りるのが慣行の地域では、払わずに借りた会社は、原則として、借地権相当額を利益に加えます(法人税法22条2項、法人税基本通達13-1-3)。
例更地価額6,000万円、借地権割合60%の土地なら、会社は3,600万円をただでもらったとみなされ、その分に法人税がかかる可能性があります。現金のやり取りは、ここでは一切ありません。
2. 止める方法は3つある
権利金を払う
相場どおりの権利金を、会社から個人へ払います
注意会社に多額の現金が要ります。個人の側には譲渡所得が出ます。
相当の地代を払う
更地価額の、おおむね年6%の地代を払います
注意地代が高くなりすぎて、会社の利益を圧迫しやすいです(法人税基本通達13-1-2)。
無償返還の届出書を出す
「将来、土地は無償で返す」と契約書に書き、税務署へ届け出ます
理由現金の負担がなく、地代も自由に決められます。身内の資産管理会社では、これがほぼ標準です。
3. 届出書は、連名で、会社の税務署へ、すぐ出す
「土地の無償返還に関する届出書」の出し方(法人税基本通達13-1-7)
先に個人と会社の土地賃貸借契約書に、「将来、借地人は土地を無償で返還する」という条項を入れます
後から思い出して出しても、前の年にさかのぼって適用することはできません。建物を移す段取りの中に、届出書を組み込んでおきます。
4. 地代を安くしすぎない
届出書を出したあとの、地代の決め方
固定資産税・都市計画税より明確に多く、相当の地代(更地価額の年6%)より少なく
毎月の地代が……
地代は個人の不動産所得になります。取りすぎれば個人の所得税が増え、少なすぎれば評価が使えません。この幅の中で、物件ごとに税理士と決めます。
5. 相続のとき、土地は8割の評価になる
土地(個人が持つ)
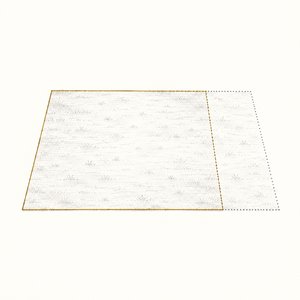
自用地の価額に80%を掛けます
やり方届出書を出して賃貸借にしておくと、相続税の計算でその土地は自用地の価額の80%で評価されます(昭和60年直資2-58)。
会社の株(家族が持つ)
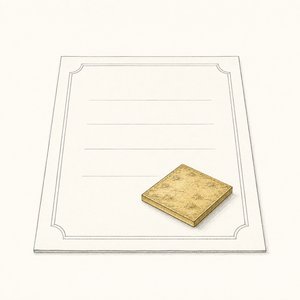
純資産に、自用地の価額 × 20% を足します
理由家族全体で見れば合計100%で、消えてなくなるわけではありません。ただし20%分が土地から株式に移るので、株式のほうで評価を下げられます(「会社の株は、株価が下がった年に子へ渡す」)。
注意使用貸借のままだと、土地は100%評価で、株式への付け替えも起きません。届出書と地代は、両方そろって初めて8割評価に使えます。
まとめ
- 個人の土地に会社が建物を持つと、権利金なしでは会社に借地権相当額の課税が起きます
- 止める方法は3つあります。身内の資産管理会社では、無償返還の届出書がいちばん使われます
- 契約書に無償返還の条項を入れ、個人と会社の連名で、会社の税務署へ、遅滞なく出します
- 地代が固定資産税と同じ程度だと、ただ貸しと見られ、8割評価が使えません
- 届出と地代がそろえば、土地は8割評価になります。外れた2割は会社の株の評価に移ります
まず、今日できること
- 建物を会社に移した物件について、土地の賃貸借契約書と届出書の控えがあるかを確かめる
- 地代の額と、毎月の入金の記録を通帳で確かめる
- その土地の固定資産税・都市計画税の年額を、課税明細書で確かめる
出典
- 法人税法22条2項(益金の額)
- 法人税基本通達13-1-2(相当の地代)、13-1-3(権利金の認定課税)、13-1-7(土地の無償返還に関する届出)
- 国税庁「相当の地代を支払っている場合等の借地権等についての相続税及び贈与税の取扱いについて」(昭和60年直資2-58)
- 国税庁「土地の無償返還に関する届出書」(様式・提出先)
※確認日:2026年9月3日。本記事は一般的な仕組みを説明するもので、個別の税務・法務相談ではありません。契約書の作成と登記は司法書士・弁護士の領域です。地代の額は、土地の評価額に合わせて税理士にご確認ください。
「不動産法人化」の入口は2つあります
筆者(宍倉)が、オンライン90分の無料モニターを募集中です。事前のヒアリングをもとに資料をこちらで用意し、当日は一緒に眺めながら話します。
参加費は無料です。枠が埋まり次第、受付を終了します。
税理士・宅地建物取引士。自身も賃貸物件を持つ大家の立場から、法人化・相続・不動産管理まわりの税務を、制度と判例にもとづいて解説しています。記事内の事例はすべて架空のモデルケースです。制度・税率・判例は年度で変わります。個別具体的な判断は、不動産税務に強い税理士へご確認ください。